
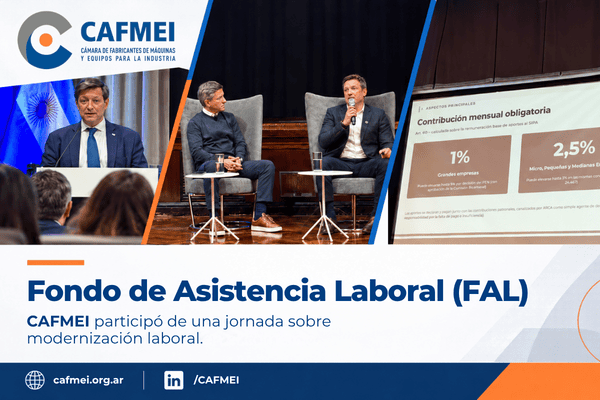
🏭 CAFMEI participó de la jornada “Fondo de Asistencia Laboral (FAL): de la nueva obligación laboral a una decisión financiera estratégica”, realizada el 22 de septiembre y organizada por la Subsecretaría de Defensa del Consumidor y Lealtad Comercial, dependiente de la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa.
📌 El encuentro permitió abordar los principales aspectos del Fondo de Asistencia Laboral (FAL), el alcance del régimen y las decisiones que deberán tomar las empresas frente a su implementación, desde las obligaciones laborales hasta la administración y gestión financiera de los fondos.
🤝 La apertura estuvo a cargo de Fernando Blanco Muiño, subsecretario de Defensa del Consumidor y Lealtad Comercial. Participaron como oradores Nicolas Real, Co-founder y Director Comercial de 365 Broker de Seguros; Enrique Basabe Picasso, Chief Legal Officer en Mills Capital; y Federico Basile, socio de Tavarone Rovelli Salim Miani.
⚙️ Principales puntos tratados en la presentación
• Contribución mensual obligatoria. Se calcula sobre la remuneración que sirve de base para los aportes al SIPA. Según la presentación, será del 1 % para grandes empresas y del 2,5 % para micro, pequeñas y medianas empresas. Los aportes se declararán y pagarán junto con las contribuciones patronales y serán canalizados por ARCA hacia el FAL.
• Qué obligaciones puede financiar. El fondo puede utilizarse para coadyuvar al pago de distintos supuestos previstos por la LCT, entre ellos indemnización por despido sin justa causa, preaviso e integración del mes de despido, determinados supuestos de incapacidad, fuerza mayor o disminución de trabajo, muerte del trabajador, extinción por mutuo acuerdo y despido antes del vencimiento de un contrato a plazo fijo, además de ciertos conceptos previstos en estatutos profesionales.
• Trabajadores comprendidos. La presentación destacó que el mecanismo alcanza a trabajadores registrados y que, para que una extinción pueda ser atendida con recursos del FAL, se exige una antigüedad mínima de 12 meses. No cubre trabajo no registrado. También existen exclusiones expresas para determinados regímenes especiales.
• El dinero pertenece a un patrimonio separado. Los recursos del FAL están separados del patrimonio general de la empresa, tienen una afectación específica y, en principio, son inajenables e inembargables para otros fines. La reglamentación prevé que sean administrados mediante vehículos de inversión colectiva autorizados y supervisados por la CNV.
• No existe una cuenta individual por trabajador. Este punto es bastante importante: existe una cuenta correspondiente al empleador, alimentada en función de su nómina, y no una especie de “cuenta indemnizatoria” propiedad de cada empleado.
• La empresa sigue siendo responsable de la indemnización. La entidad financiera o administradora administra, invierte y resguarda los recursos, pero no sustituye al empleador frente al trabajador.
• Período de carencia. Para utilizar los recursos ante una extinción deben haberse recibido al menos seis períodos mensuales de contribuciones. El objetivo señalado en la exposición es permitir una etapa inicial de capitalización del fondo.
• Posibilidad de suspender las contribuciones. Si el saldo acumulado alcanza determinados niveles de cobertura respecto de las contingencias laborales potenciales de la nómina, el empleador podrá solicitar interrumpir o suspender temporalmente los aportes. Las condiciones concretas deberán ser establecidas por la Secretaría de Trabajo y el Ministerio de Economía.
• Qué sucede si desaparece la empresa o deja de tener empleados. La presentación explicó los supuestos de extinción de la cuenta: entre ellos, cese, disolución, liquidación o quiebra del empleador; seis meses continuos sin trabajadores registrados; o solicitud voluntaria, bajo las condiciones correspondientes. El remanente se transfiere a una cuenta bancaria de titularidad del empleador.
• Transferencia de empresas o personal. Cuando existe transferencia de un establecimiento o determinados supuestos de cesión de personal, puede producirse también la transferencia de la cuenta asociada al FAL, con sus recursos, movimientos y remanentes, sin perjuicio de las reglas de responsabilidad solidaria previstas por la legislación laboral.
• Administración e inversión. El empleador deberá elegir una entidad habilitada por la CNV y el vehículo correspondiente. La reglamentación de la CNV publicada el 17 de septiembre terminó de establecer aspectos necesarios para instrumentar estos vehículos de inversión del FAL.
• Aspectos fiscales. En la exposición también se señaló un tratamiento fiscal específico: los rendimientos, intereses y rentas del FAL no pagarían Impuesto a las Ganancias; las contribuciones y rendimientos no estarían gravados por IVA; y las cuentas y movimientos vinculados al FAL quedarían fuera del impuesto sobre débitos y créditos, conforme al régimen aplicable. Además, se contemplan aportes voluntarios por encima del mínimo obligatorio.
🔹 La participación en este tipo de espacios permite acercar a las empresas información vinculada con nuevas regulaciones que pueden incidir directamente sobre su gestión laboral, administrativa y financiera.